
domingo, 31 de mayo de 2015
Prueba RESET de Ramsey (I)
Ramsey ha propuesto una prueba general de errores de especificación conocida como RESET (Prueba de error de especificación en regresión). Aquí se ilustrará solamente la versión más simple de la prueba. Para establecer los conceptos, se continúa con el ejemplo costo-producción y se supone que la función de costos es lineal en la producción de la siguiente forma

sábado, 30 de mayo de 2015
El estadístico d de Durbin-Watson una vez más (IV)
En el ejemplo de costos, la variable Z(=X) (producción) ya fue ordenada. Por consiguiente, no es preciso calcular el estadístico d nuevamente. Como se ha visto, el estadístico d para las funciones de costo lineal y cuadrática sugiere la presencia de errores de especificación. Los remedios son claros: Introdúzcanse los términos cuadrático y cubico en la función lineal de costos y el término cúbico en la función cuadrática de costos. En resumen efectúese la regresión del modelo cúbico de costo.
viernes, 29 de mayo de 2015
El estadístico d de Durbin-Watson una vez más (III)
Para aplicar la prueba de Durbin-WAtson para detectar error (o errores) de especificación de un modelo, se procede de la siguiente manera:
1. A partir de un modelo supuesto, obténgase los residuales MCO.
2. Si se cree que el modelo supuesto está mal especificado porque excluye una variable explicativa relevante, por ejemplo, Z, ordénese los residuales obtenidos en el paso 1 de acuerdo con los valores crecientes de Z. Nota: La variable Z podría ser una de las variables X incluidas con el modelo supuesto o podría ser algún tipo de función de esa variable. tal como X² o X³.
3. Calcúlese el estadístico d con los residuales así ordenados mediante la fórmula d usual, a saber.
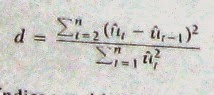 Nota: En este contexto, el subíndice t es el índice de la observación que no necesariamente se refiere a una serie de tiempo.
4. Con base en las tablas de Durbin-WAtson, si el valor d estimado es significativo, entonces se puede aceptar la hipótesis de mala especificación del modelo. Si ese resulta ser el caso, las medidas remediables surgirán naturalmente por si mismas.
1. A partir de un modelo supuesto, obténgase los residuales MCO.
2. Si se cree que el modelo supuesto está mal especificado porque excluye una variable explicativa relevante, por ejemplo, Z, ordénese los residuales obtenidos en el paso 1 de acuerdo con los valores crecientes de Z. Nota: La variable Z podría ser una de las variables X incluidas con el modelo supuesto o podría ser algún tipo de función de esa variable. tal como X² o X³.
3. Calcúlese el estadístico d con los residuales así ordenados mediante la fórmula d usual, a saber.
4. Con base en las tablas de Durbin-WAtson, si el valor d estimado es significativo, entonces se puede aceptar la hipótesis de mala especificación del modelo. Si ese resulta ser el caso, las medidas remediables surgirán naturalmente por si mismas.
jueves, 28 de mayo de 2015
El estadístico d de Durbin-Watson una vez más (II)
La "correlación" positiva observada en los residuales cuando se ajusta el modelo lineal o cuadrático no es una medida de correlación serial (de primer orden) sino el error (o errores) de especificación (del modelo). La correlación observada refleja simplemente el hecho de que hay una o más variables pertenecientes al modelo que están incluidas en el término de error y necesitan ser desechadas de éste y ser introducidas, por derecho propio, como variables explicativas: Si se excluye X²i de la función de costos, entonces, como lo muestra (13.2.3), el término de error en el modelo mal especificado (13.2.2) es, en realidad, (u1i β4X³i) el cual presentará un patrón sistemático (por ejemplo, de autocorrelación positiva) si en realidad X³i afecta a Y significativamente.


miércoles, 27 de mayo de 2015
El estadístico d de Durbin-Watson una vez más (I)
Si se examina el d de Durbin-Watson que aparece en la tabla 13.1., se observa que para la función lineal de costos, el d estimado es 0.716, lo cual sugiere que hay "correlación" positiva en los residuales estimados: para n= 10 y k'= 1, los valores d críticos al 5% son dL = 0.879 y du = 1.320. De la misma manera, el valor d calculado para la función cuadrática de costo es 1.038, mientras que los valores críticos al 5% son dL = 0.967 y du = 1.641, indicando indecisión. Pero, si se utiliza la prueba d modificada, se puede decir que hay "correlación" positiva en los residuales, ya que el d calculado es menor que du. Para la función cúbica de costo, la verdadera especificación, el valor d estimado no indica "correlación" positiva alguna en los residuales.
martes, 26 de mayo de 2015
Examen de los residuos (II)
Aunque se sabe que ambos investigadores han cometido errores de especificación, para fines pedagógicos véase cómo se comportan los residuales estimados en los tres modelos. (La información costo-producción está dada en la tabla 7.4). La figura 13.1 habla por sí misma: A medida que uno se mueve de izquierda a derecha, es decir, a medida que uno se acerca a la verdad, no solamente los residuales son más pequeños (en valor absoluto) sino también estos no presentan los giros cíclicos pronunciados asociados con modelos mal especificados.
La utilidad de examinar la gráfica de residuales es entonces clara: Si hay errores de especificación, los residuales presentarán patrones distinguibles.
La utilidad de examinar la gráfica de residuales es entonces clara: Si hay errores de especificación, los residuales presentarán patrones distinguibles.
lunes, 25 de mayo de 2015
Examen de los residuos (I)
Como se anotó en el cap 12, el examen de los residuos es un buen diagnóstico visual para detectar la autocorrelación o la heteroscedasticidad. Pero estos residuales pueden también ser examinados, especialmente en información de corte transversal, para detectar errores de especificación en los modelos, tales como la omisión de una variable importante o la definición de una forma funcional incorrecta. Si en realidad tales errores existen, una gráfica de los residuales permitirá apreciar los patrones distinguibles.
Para ilustrar, reconsidérese la función cúbica del costo total de producción analizada en el cap 7. Supóngase que la verdadera función de costo total se describe de la siguiente manera, donde Y = costo total y X = producción.
-

Para ilustrar, reconsidérese la función cúbica del costo total de producción analizada en el cap 7. Supóngase que la verdadera función de costo total se describe de la siguiente manera, donde Y = costo total y X = producción.
-
Suscribirse a:
Entradas (Atom)