Una característica importante del modelo log-log, que lo ha hecho muy popular en el trabajo empírico, es que el coeficiente de la pendiente β2 mide la elasticidad de Y con respecto a X, es decir, el cambio porcentual en Y ante un pequeño cambio porcentual en X dado. Así, si Y representa la cantidad demandada de un bien y X su precio unitario, β2 mide la elasticidad-precio de la demanda, un parámetro de gran interés en economía. Si la relación entre la cantidad demandada y el precio es como se muestra en figura 6.3a, la transformación doble-log presentada en la Figura 6.3b dará entonces la estimación de la elasticidad-precio (-β2).
Puede observarse dos características especiales del modelo log-lineal: El modelo supono que el coeficiente de la elasticidad entre Y y X, β2, permanece constante a través del tiempo Por qué? de aquí su nombre alterno moldeo de elasticidad constante. En otras palabras, como lo indica la figura 6.3b, el cambio en ln Y por unidad de cambio en ln X (es decir, la elasticidad, β2) permanece igual sin importar en cual ln X medimos la elasticidad. Otro aspecto del modelo es que a pesar de que α y β son estimadores insesgados de α y β2, β1 (el parámetros del modelo original) al ser estimado como β1 = antilog (α) es, de por sí, un estimador sesgado. En la mayor parte de los problemas prácticos, sin embargo, el término del intercepto es de importancia secundaria y no es necesario preocuparse por obtener este estimador insesgado.
En el modelo de dos variables, la forma más simple de decidir si el modelo log-lineal se ajusta a los datos es graficar el diagrama de dispersión de ln Yi frente a ln Xi y ver si las observaciones caen aproximadamente sobre una línea recta, como en la figura 6.3b.
Busca en el Blog
sábado, 25 de enero de 2014
viernes, 24 de enero de 2014
Cómo medir la elasticidad: Modelo log-lineal (I)
Considérese el siguiente modelo, conocido como el modelo de regresión exponencial:
Si los supuestos del modelo clásico d regresión lineal se cumplen, los parámetros puede ser estimados por el método MCO considerando
Yi* = α + β2X*i + ui
Donde Yi*=lnYi y X*i=lnXi. Los estimadores MCO obtenidos, α y β2, serán los mejores estimadores líneales insesgados de α y β2, respectivamente.
Si los supuestos del modelo clásico d regresión lineal se cumplen, los parámetros puede ser estimados por el método MCO considerando
Yi* = α + β2X*i + ui
Donde Yi*=lnYi y X*i=lnXi. Los estimadores MCO obtenidos, α y β2, serán los mejores estimadores líneales insesgados de α y β2, respectivamente.
jueves, 23 de enero de 2014
Formas funcionales de los modelos de Regresión
Como se observa en capitulos anteriores, este blog trata principalmente con modelos que son lineales en los parámetros; los cuales pueden ser o no lineales en las variables. En las secciones que siguen, se consideran algunos modelos de regresión más comúnmente utilizados, que pueden ser no lineales en las variables pero que son lineales en los parámetros o que pueden serlo mediante transformaciones apropiadas de las variables. En particular, se analizarán los siguientes modelos de regresión:
- El modelo log-lineal
- Modelos semilogarítmicos
- Modelos recíprocos
Analizaremos las características especiales de cada modelo, los casos en los cuales su uso es apropiado y la forma como éstos son estimados. Cada modelo es ilustrado con ejemplos apropiados.
miércoles, 22 de enero de 2014
Una nota sobre la interpretación
Puesto que el coeficiente de la pendiente, β2, es simplemente la tasa de cambio, ésta se mide en unidades de razón.
Unidades de la variable dependiente, Y/ Unidades de la variable explicativa, X
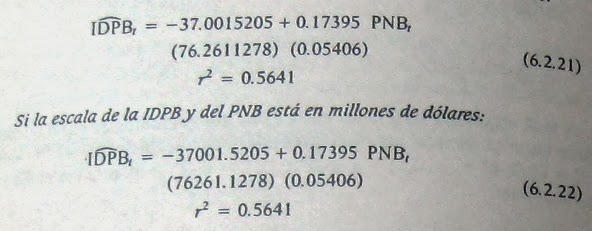
Así en al regresión (6.2.21), la interpretación del coeficiente de la pendiente 0.17395 es que si el PNB cambia en una unidad, siendo ésta mil millones de dólares, la IDPB cambia en promedio en 0.17395 mil millones de dólares. En la regresión (6.2.23), una unidad de cambio en el PNB, que es un millón de dólares, induce en promedio a un cambio de 0.00017395 miles de millones de dólares en la IDPB. Los dos resultados son pro supuesto idénticos en sus efectos del PNB sobre la IDPB; simplemente, están expresados en diferentes unidades de medición.
martes, 21 de enero de 2014
Ejemplo numérico: relación entre el IDPB y el PNB, Estados Unidos, 1974-1983 (II)
Obsérvese que el intercepto, lo mismo que su error estándar, es 1000( es decir w1 =1000 al pasar de miles de millones a millones de dólares) veces los valores correspondientes en la regresión (6.2.21), pero el coeficiente de la pendiente, al igual que su error estándar permanecen inalterados, como lo afirma la teoría.
La IDPB en miles de millones de dólares y el PNB en millones de dólares
lunes, 20 de enero de 2014
Ejemplo numérico: relación entre el IDPB y el PNB, Estados Unidos, 1974-1983 (I)
Para respaldar los resultados teóricos anteriores, considérese nuevamente el ejemplo de la tabla 6.2 y examínese los resultados de regresión siguientes. (Las cifras en paréntesis son los errores estándar estimados).
Si la escala de la IDPB y del PNB está en miles de millones de dólares.
domingo, 19 de enero de 2014
Escalas y Unidades de Medición (V)
DE los resultados anteriores debe quedar claro que, dados los resultados de regresión basados en una escala de medición, se pueden obtener los resultados basados en otra una vez se conozcan los factores de escala, w. En la práctica, sin embargo, se pueden escoger las unidades de medición en forma razonable, no tiene objeto manejar todos esos ceros al expresar números en millones o en miles de millones de dólares.
De los resultados dados en (6.2.15) hasta (6.2.20) se pueden derivar fácilmente algunos casos especiales. Por ejemplo, si w1 = w2, es decir, los factores de escala son idénticos, el coeficiente de la pendiente y su error estándar permanecen inalterados en el cambio de escala de (Yi, Xi) a (Y*i, W*i), lo cual intuitivamente debería ser claro. Sin embargo, el intercepto y su error estándar están ambos multiplicados por w1. Si la escala X no es cambiada (es decir, w2=1), peo la escala Y es cambiada por el factor w1, el coeficiente de la pendiente al igual que el intercepto y sus errores estándar respectivos, se multiplican todos por el mismo factor w1. Finalmente si la escala Y permanece inalterada (es decir, w1 =1), pero la escala X es cambiada por el factor w2, el coeficiente de la pendiente y su error estándar son multiplicados por el factor (1/w2), pero el coeficiente del intercepto y su error estándar permanecen inalterados.
Sin embargo, debe observarse que la transformación de la escala (Y,X) a la escala (Y*, X*)no afecta las propiedades de los estimadores MCO analizadas en los capítulos anteriores.
De los resultados dados en (6.2.15) hasta (6.2.20) se pueden derivar fácilmente algunos casos especiales. Por ejemplo, si w1 = w2, es decir, los factores de escala son idénticos, el coeficiente de la pendiente y su error estándar permanecen inalterados en el cambio de escala de (Yi, Xi) a (Y*i, W*i), lo cual intuitivamente debería ser claro. Sin embargo, el intercepto y su error estándar están ambos multiplicados por w1. Si la escala X no es cambiada (es decir, w2=1), peo la escala Y es cambiada por el factor w1, el coeficiente de la pendiente al igual que el intercepto y sus errores estándar respectivos, se multiplican todos por el mismo factor w1. Finalmente si la escala Y permanece inalterada (es decir, w1 =1), pero la escala X es cambiada por el factor w2, el coeficiente de la pendiente y su error estándar son multiplicados por el factor (1/w2), pero el coeficiente del intercepto y su error estándar permanecen inalterados.
Sin embargo, debe observarse que la transformación de la escala (Y,X) a la escala (Y*, X*)no afecta las propiedades de los estimadores MCO analizadas en los capítulos anteriores.
Suscribirse a:
Entradas (Atom)